Сума: до 300 000 грн
Термін: до 36 місяців
Без застави та поручителів
Сума: до 300 000 грн
Термін: до 36 місяців
Без застави та поручителів
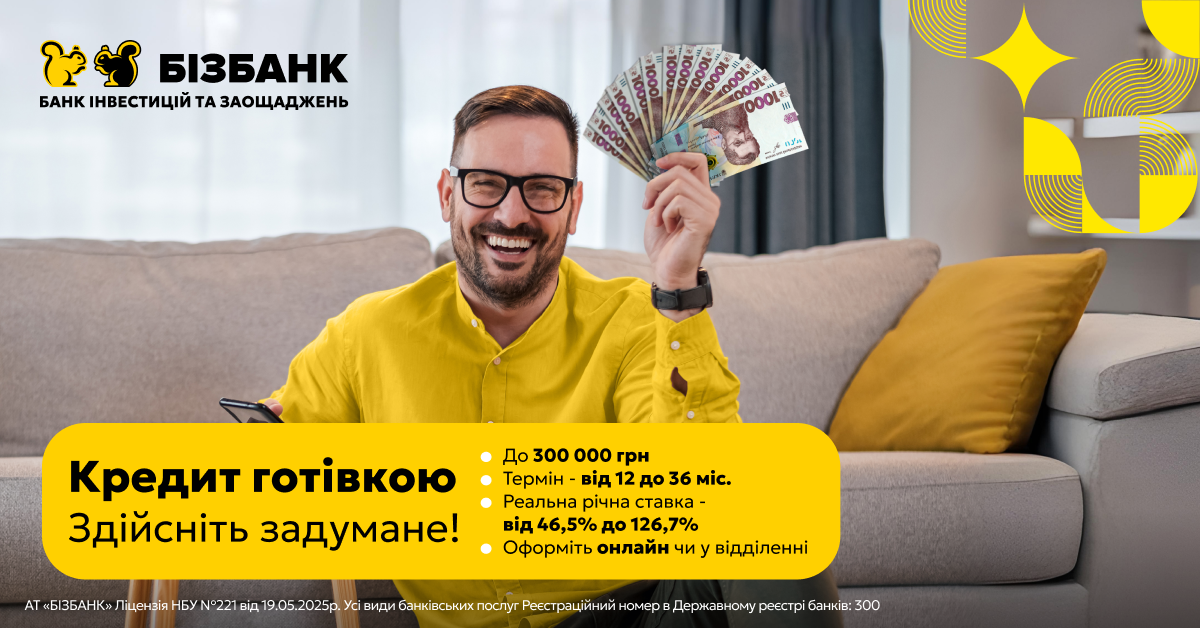
БІЗБАНК пропонує мешканцям міста оформити кредити у Вінниці на особисті потреби з можливістю отримати кошти на картку після схвалення заявки. Щоб оформити кредит готівкою у Вінниці, можна подати заявку дистанційно через цифрові сервіси банку. Варіант кредит онлайн дає змогу подати заявку без обов’язкового відвідування відділення.
Банківський споживчий кредит можна використати на різні особисті витрати. На відміну від короткострокових мікропозик, банківське кредитування передбачає визначені договором суму, строк, процентну ставку та порядок погашення.
Мешканці, яким потрібна консультація перед оформленням, можуть звернутися до відділення банку у Вінниці за адресою:
Перед візитом варто уточнити актуальний графік роботи та можливість проведення потрібної кредитної операції.
Онлайн-заявка можлива, якщо обраний спосіб відповідає вимогам банку. Для цього використовують мобільний застосунок BIS24. Тут можна ознайомитися з доступною пропозицією та надати необхідні дані, а ідентифікація через Дію допоможе підтвердити особу.
У разі схвалення клієнт ознайомлюється з умовами, підписує електронний договір і проходить необхідні процедури для зарахування коштів.
Для продукту «Гроші на важливе» передбачені такі параметри:
| Параметр | Умови |
| Сума кредитування | 10 000–300 000 грн |
| Строк кредитування | 12–36 місяців |
| Процентна ставка | 35,0% або 69,9% річних |
| Разова комісія | 2,95% від суми |
| Щомісячна комісія | Відсутня |
| Забезпечення | Не потрібне |
| Отримання коштів | На картку через BIS24 |
Ставка залежить від ризик-профілю клієнта. Орієнтовна реальна річна процентна ставка становить 46,5–55,7% для номінальної ставки 35,0% та 109,9–126,7% для ставки 69,9%.
Продукт кредит на 200 000 грн у Вінниці, можна розглядати в межах заявленого діапазону, але схвалення саме цієї суми не гарантується. Банк враховує надану інформацію та власні критерії оцінювання.
Строк впливає на розмір регулярного платежу та загальні витрати. За інших однакових умов довший строк може зменшити щомісячний платіж, але збільшити суму відсотків за весь період.
Відсутність паперової довідки та відсутність оцінювання платоспроможності – різні речі. Можливість оформити кредит готівкою без довідки про доходи у Вінниці залежить від вимог банку та не означає, що установа не перевіряє фінансовий стан заявника.
Зазвичай для ідентифікації потрібні паспорт громадянина України або ID-картка та РНОКПП. Банк може попросити додаткову інформацію чи документи залежно від ситуації клієнта та обраного способу оформлення.
Відомості про доходи можуть знадобитися для оцінювання фінансових можливостей заявника. Банк аналізує доступну інформацію, поточні зобов’язання та кредитне навантаження, щоб оцінити, чи зможе людина виконувати майбутні платежі.
Щоб отримати швидкий кредит у Вінниці, заявник має відповідати вимогам банку. Під час оцінювання враховуються платоспроможність позичальника, фінансова інформація та кредитна історія.
Попередні прострочення можуть вплинути на рішення, особливо якщо є непогашені борги або значне поточне навантаження. Остаточне рішення приймається після аналізу заявки, сам факт її подання не гарантує схвалення.
У розгляд заявки банком входить перевірка анкетних даних, документів, доступної інформації про доходи та чинні фінансові зобов’язання. Результатом є індивідуальне рішення банку щодо можливості кредитування, суми та інших умов.
Перед тим, як взяти кредит у Вінниці, варто порівняти не лише номінальну ставку, а й усі передбачені платежі. Кредитний калькулятор допоможе попередньо оцінити щомісячне навантаження. Для розрахунку потрібно вказати суму та строк, а потім перевірити орієнтовний платіж та загальну переплату.
Процентна ставка показує вартість користування кредитом у відсотках, а разова комісія є додатковим платежем, якщо вона передбачена умовами. Реальна річна процентна ставка дає змогу комплексно оцінити витрати з урахуванням платежів, включених до розрахунку.
Продукт може допомогти профінансувати ремонт житла, навчання, лікування, придбання побутової техніки, транспортні чи непередбачені сімейні витрати. Оскільки йдеться про споживче кредитування, перед оформленням варто оцінити доцільність витрат і переконатися, що майбутні платежі не створять надмірного фінансового навантаження.
Після схвалення клієнт отримує гроші на картку шляхом передбаченого продуктом зарахування коштів. За потреби можливе зняття готівки відповідно до тарифів банку та умов обслуговування картки. Зарахування відбувається на картку, пов’язану з банківським рахунком клієнта, якщо це передбачено процедурою продукту.
Вносити платежі потрібно відповідно до договору та встановленого графіка. Контролюйте графік платежів, суму й дату кожного внеску, щоб уникнути прострочень. Повернення кредиту здійснюється за погодженими умовами, а дострокове погашення можливе в порядку, визначеному договором. Якщо виникає прострочення платежу, варто якнайшвидше звернутися до банку та уточнити порядок погашення заборгованості.
Ознайомтеся з умовами продукту, перевірте вимоги та подайте заявку через доступний канал.
Так, дистанційний спосіб може бути доступним через BIS24 за умови відповідності вимогам банку.
Це залежить від умов продукту та результатів оцінювання. Відсутність паперової довідки не скасовує перевірки платоспроможності.
Зазвичай потрібні паспорт громадянина України або ID-картка та РНОКПП. Банк може запросити додаткові відомості.
Така сума входить до діапазону продукту, однак її схвалення залежить від результатів оцінювання та рішення банку.
Прострочення та чинні борги можуть вплинути на результат, але кожна заявка розглядається індивідуально.
Тривалість розгляду залежить від процедури банку, повноти наданих даних і необхідності додаткових перевірок.
Гривня
Кредит
від 10 000 до 300 000 грн
від 12 до 36 місяців
35,0% або 69,9% (залежить від ризик-профілю клієнта)
Відсутня
2,95% від суми кредиту
Від 46,5% до 55,7% (при ставці 35,0%)
Від 109,9% до 126,7% (при ставці 69,9%)
відсутнє
*Вимоги до клієнтів та пакет документів для оформлення кредиту запитуйте у менеджера БІЗБАНК.
Попередження для Клієнтів:
Попередження 1: Клієнт повертає суму кредиту, сплачує проценти, комісії, інші платежі за користування кредитом відповідно до умов договору про споживчий кредит та вимог законодавства України – зобов’язання припиняється виконанням, проведеним належним чином згідно ст. 599 ЦК України.
Попередження 2: Дострокове повернення споживчого кредиту відбувається в повному обсязі в будь-який час та без додаткової плати, пов’язаної з достроковим поверненням або збільшення суми періодичних платежів на його погашення, при цьому клієнт сплачує проценти за користування кредитом та вартість усіх послуг, пов’язаних з обслуговуванням та погашенням кредиту, за період фактичного користування кредитом – зобов’язання припиняється виконанням, проведеним належним чином згідно ст. 599 ЦК України.
Попередження 3: Банку забороняється вимагати від клієнта придбання будь-яких товарів чи послуг від банку або спорідненої чи пов’язаної з ним особи, як обов’язкову умову надання цих послуг (крім надання пакета банківських послуг) – заборона встановлена підпунктом 10 пункту 17 Положення про інформаційне забезпечення банками клієнтів щодо банківських та інших фінансових послуг, затвердженого Постановою Правління НБУ 28.11.2019 №141.
Попередження 4: Банк не має права вносити зміни до укладених з клієнтами договорів в односторонньому порядку, якщо інше не встановлено договором або законом – заборона встановлена підпунктом 10 пункту 17 Положення про інформаційне забезпечення банками клієнтів щодо банківських та інших фінансових послуг, затвердженого Постановою Правління НБУ 28.11.2019 №141.
Попередження 5: Клієнт може відмовитися від отримання рекламних матеріалів засобами дистанційних каналів комунікації, зателефонувавши за телефоном +38 (044) 207-70-32 (цілодобово для дзвінків із-за кордону); 0 800 50 30 05 (безкоштовно для дзвінків на території України) – право клієнта передбачено підпунктом 10 пункту 17 Положення про інформаційне забезпечення банками клієнтів щодо банківських та інших фінансових послуг, затвердженого Постановою Правління НБУ 28.11.2019 №141.
Попередження 6: Клієнт має право відмовитись від договору про споживчий кредит протягом 14 календарних днів з дня укладення договору про споживчий кредит – клієнт зобов’язаний повернути банку грошові кошти, сплатити відсотки за період з дня одержання коштів до дня їх повернення за процентною ставкою, встановленою кредитним договором, та вчиняє інші дії, передбачені договором, що передбачено – ч. 3 ст. 15 ЗУ «Про споживче кредитування»
Попередження 7: При невиконання клієнтом обов’язків за договором – банк, відповідно до умов укладеного договору та діючого законодавства, має право вимагати відшкодування завданих збитків у вигляді неустойки (штраф, пеня), що передбачено ст. 9 ЗУ «Про споживче кредитування», ст. 549 ЦК України:
1) у разі порушення клієнтом зобов’язань з повернення споживчого кредиту та/або процентів за користування споживчим кредитом та/або інших платежів за договором (боргових зобов’язань) банк має право нарахувати, а клієнт сплатити штраф в розмірі згідно з тарифами та пеню в розмірі подвійної облікової ставки Національного банку України, що діяла у період, за який сплачується пеня, але не більше 15 (п’ятнадцяти) відсотків суми простроченого платежу. Пеня нараховується, виходячи з фактичної кількості днів у місяці та році. Сукупна сума неустойки (штраф, пеня) та інших платежів, що підлягають сплаті клієнтом за порушення виконання його зобов’язань на підставі договору про споживчий кредит, не може перевищувати половини суми, одержаної клієнтом за таким договором, і не може бути збільшена за домовленістю сторін.
2) у випадку невиконання або неналежного виконання клієнтом умов договору про споживчий кредит, він зобов’язаний відшкодувати банку заподіяні збитки. Завдані банку збитки клієнт зобов’язується відшкодувати в повному обсязі понад неустойку, пеню і несе відповідальність за їх відшкодування всім належним йому майном.
3) інші заходи, що застосовуються банком за невиконання умов договору про споживчий кредит:
– банк має право у визначених договором про споживчий кредит випадках вимагати дострокового погашення зобов’язань за кредитом та відшкодування збитків, завданих йому порушенням виконання зобов’язань;
– банк має право на передачу інформації до Бюро кредитних історій / Кредитного реєстру НБУ та формування негативної кредитної історії, що може враховуватися банком під час прийняття рішення щодо надання кредиту в майбутньому;
– банк має право здійснювати дебетовий переказ коштів за згодою клієнта (договірне списання) з його поточних рахунків (в національній та/або іноземній валюті), що відкриті або які будуть відкриті в банку в майбутньому, на користь банку для сплати заборгованості за кредитом, відшкодування збитків, або здійснення інших платежів, передбачених договором про споживчий кредит;
– банк (а у разі залучення, новий кредитор або колекторська компанія) зобов’язаний здійснювати фіксування кожної безпосередньої взаємодії з питань врегулювання простроченої заборгованості (у разі виникнення) зі клієнтом, його близькими особами, представником, спадкоємцем, поручителем, майновим поручителем або третіми особами, взаємодія з якими передбачена договором та які надали згоду на таку взаємодію, за допомогою відео- та/або звукозаписувального технічного засобу, та попередити зазначених осіб про таке фіксування.
4) Банк має право вимагати, щоб Клієнт, який прострочив виконання грошового зобов’язання, сплатив суму боргу з урахуванням встановленого індексу інфляції за весь час прострочення, а також три проценти річних від простроченої суми, якщо інший розмір процентів не встановлений договором або законом, відповідно до положень ч.2 ст. 625 ЦК України.
Попередження 8: Банк має право відступити право вимоги за договором про споживчий кредит новому кредитору або залучити колекторську компанію до врегулювання простроченої заборгованості клієнта, що передбачено ст. 18 ЗУ «Про споживче кредитування», ст. 512 ЦК України.
Попередження 9: Клієнт має право після припинення дії договору про надання споживчого кредиту, включно у зв’язку із завершенням строку дії, розірванням або виконанням такого договору, звернутися до банку з запитом інформації (довідки), що стосується виконання сторонами своїх зобов’язань, встановлених договором, уключаючи інформацію (довідку) про відсутність заборгованості та виконання зобов’язань клієнта за договором у повному обсязі, яку банк надає у формі паперового або електронного документа (за вибором споживача) протягом п’яти робочих днів з дня отримання банком такого запиту, що передбачено підпунктом 18 пункту 17 Положення про інформаційне забезпечення банками клієнтів щодо банківських та інших фінансових послуг, затвердженого Постановою Правління НБУ 28.11.2019 №141.
Попередження 10: У період дії в Україні воєнного, надзвичайного стану та у тридцятиденний строк після його припинення або скасування у разі прострочення позичальником виконання грошового зобов’язання за договором, відповідно до якого позичальнику було надано кредит (позику) банком або іншим кредитодавцем (позикодавцем), позичальник звільняється від відповідальності, визначеної статтею 625 цього Кодексу, а також від обов’язку сплати на користь кредитодавця (позикодавця) неустойки (штрафу, пені) за таке прострочення. Установити, що неустойка (штраф, пеня) та інші платежі, сплата яких передбачена відповідними договорами, нараховані включно з 24 лютого 2022 року за прострочення виконання (невиконання, часткове виконання) за такими договорами, підлягають списанню кредитодавцем (позикодавцем) – вимоги п. 18 ПРИКІНЦЕВИХ ТА ПЕРЕХІДНИХ ПОЛОЖЕНЬ ЦК України.
Кредит на Чорну п’ятницю (Black Friday)
Кредит на 14 лютого (День святого Валентина)